Rabu, 09 Maret 2016

Neraca Lajur

Neraca lajur adalah suatu kertas yang berkolom-kolom atau berlajur-lajur yang direncanakan secara khusus untuk menghimpun semua data-data akuntansi yang dibutuhkan pada saat perusahaan akan menyusun laporan keuangan dengan cara sistematis.
Sebenarnya neraca lajur lebih tepat disebut kertas kerja yang digunakan sebagai alat pembantu dalam menyusun laporan keuangan. Neraca lajur bukan merupakan bagian dari catatan akuntansi yang formal dan karena sifatnya tidak formal maka penyusunannya dapat juga dilakukan dengan menggunakan pensil sehingga mudah dikoreksi apabila tetjadi kesalahan.

Tujuan Neraca Lajur

Neraca lajur merupakan suatu landasan untuk memeriksa dimana rekening buku besar disesuaikan, diseimbangkan dan disusun menurut cara yang
sesuai dengan penyusunan rekening dalam laporan keuangan. Pemakaian neraca lajur juga dapat menunjukkan prosedur yang perlu dilakukan untuk menyusun
laporan keuangan telah dilaksanakan seluruhnya.
Neraca lajur bukan merupakan laporan keuangan maka tidak perlu diberikan kepada pihak luar seperti kreditur, pemegang saham dan sebagainya.
Perlu disadari pula neraca lajur tidak dapat menggantikan kedudukan pencatat akuntansi atau laporan keuangan dan semata-mata hanya merupakan alat
pembantu untuk laporan keuangan. Walaupun demikian neraca lajur ini sangat diperlukan oleh pihak manajemen perusahaan untuk dapat melihat perkiraanperkiraan yang terjadi dalam kegiatan perusahaan sehari-hari sehinggas pihak manajemen dapat mengontrol setiap pengeluaran atau biaya yang dikeluarkan perusahaan dalam menunjuang kegiatan atau operasinya.
Dari uraian diatas dapat disimpulkan bahwa tujuan perubatan neraca lajur adalah:
  1. Untuk memudahkan penyusunan laporan keuangan
  2. Untuk menggolongkan dan meringkas informasi dari neraca saldo dan datadata penyesuaian sehingga merupakan persiapan sebelum disusun lapoan keuangan yang formal.
  3. Untuk memudahkan kesalahan yang mungkin dilakukan dalam pembuatan jurnal penyesuaian.

Penyusunan Neraca Lajur

Penyusunan neraca lajur dimulai dari neraca saldo sebelum diadakan penyesuaian dan kemudian dengan memasukkan data-data penyesuaian dapatlah ditentukan data-data yang akan dicantumkan dalam laporan keuangan. Neraca lajur tersebut haruslah disusun berkolom-kolom dan untuk perusahaan dagang atau jasa biasanya terdiri dari 8 kolom yaitu :
  • Kolom neraca saldo yang terdiri dari kolom D dan K
  • Kolom adjustment yang terdiri dri kolom D dan K
  • Kolom rugi laba yang terdiri dari kolom D dan K
  • Kolom neraca akhir yang terdiri dari kolom D dan K
Dalam prakteknya bentuk neraca lajur yang banyak digunakan terdiri dari lima pasang kolom dimana tiap-tiap pasang kolom terdiri atas kolom debet dan kredit.
Adapun prosedur yang harus dilaksanakan dalam penyusunan neraca lajur sebagai berikut :
  1. Nama perusahaan, Neraca Lajur dan Periode penyusunan ditulis di tengah atas.
  2. Mengisi kolom keterangan untuk nama akun-akun.
  3. Menyiapkan neraca saldo pada kertas kerja dengan memasukkan angka-angka dari setiap saldo akun yang ada di buku besar dan dijumlahkan dari akun pada neraca saldo ke kolom 1 sebelah debit dan ke 2 sebelah kredit.
  4. Menyiapkan penyesuaian dalam kolom penyesuaian dengan memasukkan angka-angka dari jurnal penyesuaian pada kolom penyesuaian. Kolom ke 3 sebelah debit, ke 4 sebelah kredit dan setiap kolom dijumlahkan. Kita perlu mengingat bahwa penyesuaian
    tidaklah dijurnal hingga kertas kerja selesai diselesaikan dan laporan keuangan telah disiapkan.
  5. Memasukkan saldo-saldo yang telah disesuaikan dalam kolom neraca saldo setelah penyesuaian dengan cara menjumlahkan atau mengurangkan kolom neraca saldo dan kolom penyesuaian (penjumlahan atau pengurangan dari kolom 1,2,3 dan 4) dari masig-masing akun dan hasilnya dimasukkan ke kolom 5 dan ke 6 (neraca saldo setelah disesuaikan) kolom ke 5 harus dijumlah begitu juga kolom ke 6.
  6. Berdasarkan angka dari neraca saldo setelah disesuaikan (kolom 5 dan 6) dipilih akun pendapatan dan beban dan dimasukkan ke kolom laporan laba rugi yaitu kolom ke 7 debit dan kolom 8 kredit. Kolom ke 7 dijumlah dan juga kolom 8, jika kolom 8 lebih besar dari pada kolom7 maka laba, angka selisih dimasukkan pada kolom 7 dan sebaliknya.
  7. Masih berdasarkan angka dari kolom neraca saldo setelah disesuaikan, maka dipilih akun modal, laba (kolom ke 7) atau rugi (kolom 8) dan prive dimasukkan ke kolom perubahan modal yaitu kolom 9 debit dan kolom 10 kredit. Pada perusahaan yang mengalami laba, maka angka laba dari kolom 7 dimasukkan ke kolom 10, jika rugi dari angka kolom 8 dimasukkan ke kolom 9. Kolom 8 dijumlahkan dan juga kolom 9, selisih yang terjadi merupakan modal akhir yang dimasukkan ke kolom 9
Berdasarkan angka dari neraca saldo setelah disesuaikan, maka akun tersisa dipindahkan ke kolom neraca yaitu kolom 11 sebelah debit dan kolom 12 di kredit. Kolom ini berisi aset, utang dan modal akhir (angka dari kolom 9) dimasukkan ke kolom 12. kolom 11 dijumlahkan dan juga kolom 12.
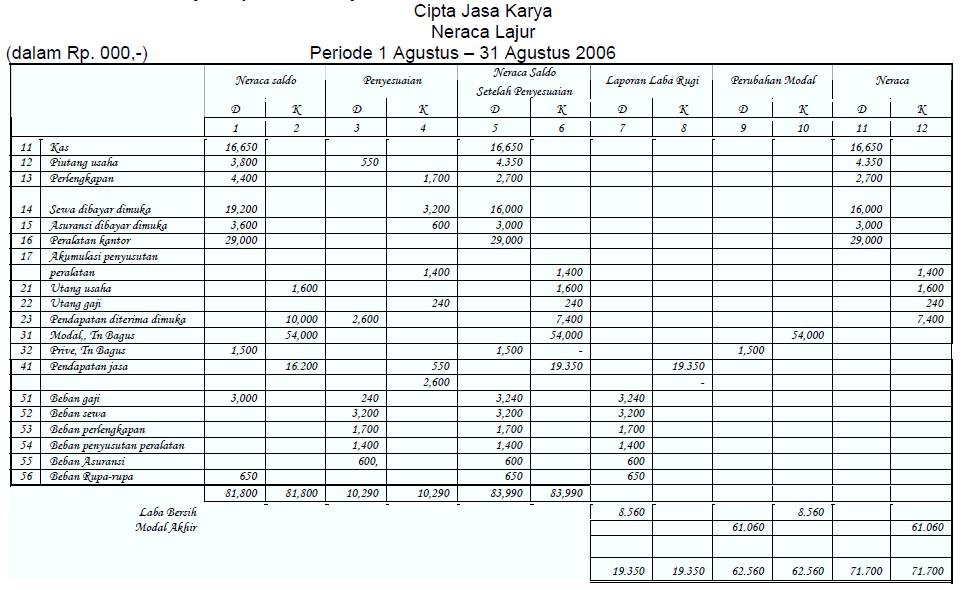
Berikut adalah neraca lajur Konsultan Cipta Jasa Karya untuk periode yang berakhir 31 Agustus 2006 sebagaimana dalam ilustrasi berikut:
Jurnal Penyesuaian

Jurnal Penyesuaian

Karakteristik Proses Penyesuaian
            Ketika seorang akuntan menyiapkan laporan keuangan, ia berasumsi bahwa masa ekonomis perusahaan dapat dibagi ke dalam periode waktu. Dalam akuntansi berbasis akrual (accrual basis of accounting), pendapatan dicatat dalam laporan laba rugi pada periode saat pendapatan tersebut dihasilkan. Sebagai contoh, pendapatan harus dilaporkan pada saat barang atau jasa telah diberikan kepada pelanggan. Konsep yang mendukung pencatatan pendapatan seperti ini disebut konsep pengakuan pendapatan.
            Pada akuntansi berbasis akrual, beban yang dilaporkan pada periode yang sama dengan pendapatan yang terkait dengan beban tersebut. Sebagai contoh, gaji karyawan dilaporkan sebagai beban pada periode saat karyawan menyediakan jasa untuk pelanggan, yang tidak harus sama waktunya dengan saat dibayarkan.
            Selain berdasarkan akuntansi berbasis akrual dalam pencatatan akuntansi, ada juga berbasis kas. Dalam akuntansi berbasis kas, pendapatan dan beban dilaporkan dalam laporan laba rugi pada suatu periode ketika kas diterima atau saat dikeluarkan. Sebagai contoh, pendapatan dilaporkan ketika kas diterima dari klien, sementara gaji dilaporkan saat kas dibayarkan kepada karyawan.
Proses Penyesuaian
Pada akhir periode akuntansi, banyak saldo akun di buku besar yang dapat dilaporkan tanpa perubahan apapun dalam laporan keuangan. Meskipun begitu, pada akuntansi berbasis akrual beberapa akun dalam buku besar memerlukan pemutakhiran (updating).  Analisis dan pemutakhiran akun-akun pada akhir periode sebelum laporan keuangan disiapkan disebut dengan proses penyesuaian (adjusting process). Sedangkan ayat jurnal yang memutakhirkan saldo akun pada akhir periode akuntansi disebut dengan ayat jurnal penyesuaian (adjusting entries).
Jenis Akun yang Memerlukan Penyesuaian
            Ada empat akun yang memerlukan ayat jurnal penyesuaian. Golongan pertama adalah golongan yang melibatkan penerimaan atau pengeluaran kas di awal, yaitu beban dibayar dimuka (prepaid expense) dan pendapatan diterima dimuka (unearned revenues). Golongan ini sering disebut dengan akun tangguhan (deferral). Golongan kedua adalah golongan yang melibatkan penerimaan atau pengeluaran kas dibelakang, yaitu akruan pendapatan (accrued revenues) dan akruan beban (accrued expense).
            Beban dibayar dimuka (prepaid expense) yang kadang disebut juga beban yang ditangguhkan (deffered expense) adalah akun yang awalnya dicatat sebagai aset karena kasnya telah dibayarkan, padahal jasa atau barangnya belum diterima. Aset ini kemudian berubah menjadi beban seiring dengan berlalunya waktu atau melalui operasi normal usaha. Bahan habis pakai (supplies), sewa dibayar dimuka, dan asuransi dibayar dimuka adalah dua contoh beban dibayar dimuka yang memerlukan penyesuaian pada akhir periode akuntansi.
            Pendapatan diterima dimuka (unearned revenues), kadang disebut juga pendapatan yang ditangguhkan (deffered revenues) adalah akun yang awalnya dicatat sebagai kewajiban karena kasnya telah diterima dimuka padahal jasa atau barangnya belum diberikan kepada pelanggan. Kewajiban ini berubah menjadi pendapatan seiring dengan berlalunya waktu atau melalui operasi normal usaha. Contoh pendapatan diterima dimuka dan sewa diterima dimuka. Contoh transaksi yang masuk sebagai pendapatan diterima dimuka adalah menerima pendapatan dimuka atas pesanan barang yang terjadi dibulan yang akan datang.
            Akruan pendapatan (accrued revenues) atau piutang pendapatan adalah pendapatan yang telah dihasilkan, tetapi belum dicatat di akun pendapatan. Contohnya adalah imbalan jasa yang telah diberikan oleh seorang pengacara, namun belum ditagihkan ke kliennya pada akhir periode.
            Akruan beban (accrued expense) atau beban yang masih harus dibayar adalah beban yang telah terjadi tetapi belum dicatat ke akun beban. Contoh akruan beban adalah utang gaji kepada karyawan pada akhir periode, contoh lain utang bunga wesel, utang bunga, dan utang pajak.
Mencatat Ayat Jurnal Penyesuaian
Beban dibayar dimuka
Saldo akun bahan habis pakai SolusiNet pada trial balance sebelum penyesuaian adalah Rp2.000.000. sebagian bahan habis pakai digunakan selama bulan desember, dan masih ada sisa bahan habis pakai yang belum terpakai. Jika diasumsikan pada tanggal 31 desember sisa bahan habis pakai sebesar Rp 760.000, jumlah yang akan dipindahkan dari akun aset kea kun beban adalah Rp 1.240.000 yang dihitung sebagai berikut:
Bahan habis pakai sebelum penyesuaian            Rp 2.000.000
Sisa bahan habis pakai                             Rp 760.000
bahan habis pakai yang digunakan                     Rp 1.240.000
pada jurnal penyesuaian, prinsip utama pencatatan dalam beban dibayar dimuka adalah “yang sudah digunakan”, sehingga jurnal yang dibuat untuk kasus tersebut adalah:
beban bahan habis pakai                   Rp 1.240.000
            bahan habis pakai                              Rp 1.240.000
Pendapatan diterima dimuka
Berdasarkan daftar saldo (trial balance) sebelum penyesuaian, saldo aun Sewa Diterima dimuka adalah Rp 360.000. Saldo ini mencerminkan penerimaan sewa tiga bulan dari 1 Desember, januari, dan februari. Karena pembuatan laporan keuangan terjadi di akhrir bulan desember, maka sewa diterima dimuka yang harus diakui sebagai pendapatan adalah satu bulan mulai dari 1 desember sampai dengan 31 desember yaitu sebesar Rp 120.000 (Rp 360.000 : 3 bln = Rp120.000/bln). Jika dicatat dalam jurnal penyesuaian maka :
Pendapatan sewa diterima dimuka               Rp 120.000
            Pendapatan jasa                                                                     Rp 120.000
Prinsip utama dalam pendapatan diterima dimuka ini sama seperti dengan beban diterima dimuka, yaitu pendapatan yang dicatat adalah pendapatan yang sudah diakui sesuai dengan yang sudah terjadi. Dalam kasus diatas, pendapatan yang sudah terjadi adalah selama satu bulan saja.
Akruan pendapatan
Selama satu periode akuntansi, sebagian pendapatan dicatat hanya saat kas diterima, jadi pada akhir periode, ada akun pendapatan yang telah dihasilkan tetapi belum dicatat. Untuk kasus ini, jumlah pendapatan tersebut perlu dicatat dengan mendebit akun aset dan mengkredit akun pendapatan.
Contohnya, diasumsikan SolusiNet menandatangani perjanjian dengan perusahaan Rahmat pada tanggal 15 Desember. Perjanjian tersebut menyatakan bahwa SolusiNet akan menyediakan jasa konsultasi computer melalui telepon dan memberikan bantuan pada karyawan Rahmat. Jasa yang disediakan akan ditagihkan kepada rahmat pada tanggal 15 setiap bulan dengan biaya Rp20.000 per jam. Per 31 desember, SolusiNet telah memberikan 25 jam jasa konsultasi pada perusahaan Rahmat. Meskipun pendapatan sebesar Rp 500.000 (25 jam x Rp20.000) akan ditagihkan ke perusahaan Rahmat pada tanggal 15 Januari, SolusiNet harus mengakui pendapatan pada bulan Desember tersebut. Sehingga ayat jurnal penyesuaian untuk kasus ini adalah :
Piutang Usaha                                    Rp 500.000
            Pendapatan jasa                                 Rp 500.000
Pada kasus tersebut akun yang didebit adalah piutang usaha, hal ini terjadi karena perusahaan beum menerima kas, kas baru akan diterima pada tanggal 15 januari sehingga akun yang tepat untuk mencatat aset perusahaan adalah Piutang Usaha.
Akruan beban
Beberapa jenis jasa, seperti asuransi, biasanya dibayar sebelum digunakan. Pembayaran di muka ini merupakan beban yang ditangguhkan (deferral). Jenis jasa lainnya dibayar setelah digunakan. Sebagai contoh, beban gaji diakumulasikan per jam dan per hari, namun pembayaran mungkin dilakukan secara mingguan, dua mingguan, atau bahkan bulanan. Jumlah beban gaji yang terjadi, namun masih terutang di akhir periode akuntansi merupakan beban sekaligus kewajiban. Jika hari terakhir dari periode pembayaran gaji bukan merupakan har terakhir periode akuntansi, beban gaji yang terjadi dan kewajiban yang terkait harus dicatat menggunakan ayat jurnal penyesuaian.
            Contoh kasus, pada bulan desember utang gaji yang harus dicatat untuk SolusiNet adalah Rp250.000. Jumlah ini adalah beban tambahan di bulan Desember dan didebit pada akun beban gaji. Jumlah ini merupakan kewajiban pada tanggal 31 Desember dan dikrdit pada Utang Gaji. Ayat penyesuaian dan akun T-nya adalah sebagai berikut:
Beban Gaji                 250.000
Utang Gaji                  250.000
Beban Penyusutan
Sumber daya fisik yang dimiliki dan digunakan oleh perusahaan dan bersifat permanen atau memiliki masa kegunaan yang panjang dinamakan ast tetap (fixed assets atau plant assets). Contoh aset tetap adalah peralatan, seperti: meja , kursi, koputer, dll. Namun seiring berlalunya waktu, peralatan akan kehilangan kemampuannya untuk memberikan manfaat bagi peggunanya. Penurunan manfaat ini disebut penyusutan atau depresiasi (depreciation).
Semua aset kecuali tanah akan kehilangan manfaatya dan sulit untuk diukur. Penurunan manfaat aset yang digunakan untuk menghasilkan pendapatan dicatat sebagai beban. Karena alas an itulah, sebagaian dari biaya aset etap dicatat sebagai beban setiap tahun sepanjang masa manfaatnya. Beban periodic ini disebut beban penyusutan (depreciation expense).
Contoh kasus; ayat jurnal penyesuaian untuk mencatat penyusutan bulan Desember SolusiNet digambarkan dalam ayat jurnal dan akun T berikut. Estimasi besarnya penyusutan untuk bulan tersebut diasumsikan Rp50.000
Beban Penyusutan                                      50.000
Akumulasi Penyusutan-Peralatan Kantor             50.000

Neraca Saldo

1. Pengertian Neraca Saldo
Neraca saldo ialah suatu daftar yang berisi saldo-saldo sementara setiap akun buku besar pada suatu saat tertentu.
Kapan neraca saldo itu disusun? Neraca saldo biasanya disusun pada akhir periode akuntansi, yang bertujuan untuk memeriksa kesamaan jumlah saldo debet dengan saldo kredit. Untuk jelasnya Anda amati contoh neraca saldo berikut ini.
Bentuk Neraca Saldo
Neraca berbentuk suatu daftar yang di dalamnya berisi nama perusahaan (nama) Neraca Saldo, periode akuntansi, dan format dengan lajur (kolom) terdiri dari no. akun, akun, debet dan kredit.

2. Penyusunan Neraca Saldo
Bagaimana cara menyusun Neraca Saldo? Penyusunan neraca saldo cukup mudah bila buku besar yang dibuat adalah Buku Besar Berlajur Saldo (bersaldo). Sedangkan yang berbentuk skontro atau T sederhana, terlebih dahulu dihitung saldonya yaitu dengan cara menghitung selisih antara jumlah sisi debet dan kredit. Perhatikan contoh Buku Besar Bersaldo berikut ini secara mendalam.
Penjelasan contoh:
  1. Sebelum menyusun Neraca Saldo yang diperhatikan adalah:
    • Saldo sementara setiap akun buku besar.
    • Saldo itu adalah jumlah paling bawah pada saldo yang memiliki saldo debet, atau saldo kredit.
    • Akhir periode atau terakhir saldo setiap akun buku besar itu ditetapkan. Pada contoh di atas ditetapkan saldo sementara itu tanggal 31 Desember 1999.
    • Saldo paling bawah dalam contoh tersebut diberi tanda garis bawah.
  2. Pada akun Kas, jumlah saldo paling bawah adalah diisi debet Rp.4.500.000,00. Angka tersebut dicatat pada neraca saldo dengan nomor akun 111, nama akun adalah Kas dengan jumlah Rp.4.500.000,00 diisi debet.
  3. Begitu juga dengan akun Piutang Usaha, saldonya di debet Rp.200.000,00. Angka tersebut dicatat pada neraca saldo dengan nomor 211, nama akun Piutang Usaha serta jumlah di sisi debet Rp.200.000,00.
  4. Akun buku besar Utang Usaha, saldonya di sisi kredit, maka dicatat dalam neraca saldo dengan nomor akun 211. Nama akun Utang Usaha dengan jumlah Rp.400.000,00 dicatat di sisi kredit.
  5. Akun Modal, pencatatannya sama dengan Utang Usaha karena mempunyai saldo di sisi kredit di catat dengan nomor akun 311. Nama akun Modal Tn. Ramah dengan jumlah Rp.4.500.000,00 di sisi kredit.
  6. Prive saldonya di debet, maka dicatat dalam neraca saldo nomor akun 312. Nama akun Prive Tn. Ramah di sisi debet Rp.500.000,00.
  7. Akun Pendapatan Jasa mempunyai saldo di sisi kredit, dicatat dengan nomor akun 411. Nama akun Pendapatan Jasa dengan jumlah Rp.1.500.000,00 di sisi kredit.
  8. Beban Gaji saldonya Rp.700.000,00 dicatat dengan nomor akun 511. Nama akun Beban Gaji Rp.700.000,00 di sisi debet.
Penyusunan neraca saldo perlu diperhatikan juga nomor akunnya agar disusun secara sistematis dengan urutan nomor akun, aktiva (harta), utang, modal, pendapatan dan beban. Bagaimana? Berdasarkan contoh di atas dapatkah Anda mengerti? kalau belum, Anda ulangi mempelajari contoh di atas dan perhatikan tanda panah pada diagram yang disediakan.
Untuk lebih mendalami materi ini, berikut ini disajikan buku besar bersaldo yang selesai diisi. Berdasarkan buku besar berikut ini Anda diminta menyusun neraca saldo sebagai latihan 1.


Pada latihan 1 ini, cobalah Anda susun Neraca Saldo berdasarkan buku besar di atas, seperti format contoh sebelumnya. Bila selesai Anda kerjakan, cocokkan dengan jawaban yang disediakan pada lembaran berikut!

Baik! Setelah Anda cocokkan jawabannya, bagaimana? Sudah benarkah pekerjaan Anda? Bagus!
Mari dilanjutkan dengan materi berikut, yaitu Kertas Kerja.

3. Pengertian dan Fungsi Kertas Kerja
Setiap akhir periode (akhir tahun) perusahaan wajib menyusun laporan keuangan, sekurang-kurangnya laporan laba-rugi dan neraca. Untuk mengikhtisarkan semua data akuntansi diperlukan suatu kertas kerja (Worksheet).
Apa itu kertas kerja?
Kertas kerja merupakan suatu lembaran berlajur yang dirancang untuk mengikhtisarkan semua data akuntansi sehingga memberikan gambaran tentang laba-rugi perusahaan serta saldo harta, utang dan modal perusahaan.
Mengapa kertas kerja perlu disusun sebelum menyusun laporan keuangan?, karena kertas kerja mempunyai fungsi sebagai alat bantu mempermudah penyusunan laporan keuangan. Selain itu kertas kerja berfungsi membantu proses penutupan akun buku besar.

4. Bentuk Kertas Kerja
Bentuk berikut ini dipakai untuk kertas kerja yang tidak mempunyai penyesuaian (6 kolom).
Bagaimana cara menyusun kertas kerja tanpa ayat penyesuaian? Anda perhatikan kembali latihan 1 yang sebelumnya, yaitu neraca saldo “Ryan Service”. Berdasarkan Neraca Saldo tersebut disusun kertas kerja 6 kolom (tanpa ayat penyesuaian) yaitu seperti berikut.
Dapatkah Anda menjelaskan perbedaan antara kertas kerja dengan penyesuaian dan kertas kerja tanpa ayat penyesuaian? Jangan khawatir, setelah Anda membaca uraian berikut Anda akan memahami perbedaan kedua hal tersebut.
Menyusun kertas kerja tanpa ayat penyesuaian lebih mudah dan sederhana bila dibandingkan dengan kertas kerja yang disertai ayat penyesuaian. Karena saldo akun (Neraca Saldo) telah mencerminkan jumlah yang sebenarnya. Coba Anda perhatikan kertas kerja di atas, dapat langsung diketahui saldo laba. Dan juga akan mempermudah pekerjaan dalam menyusun laporan Laba-Rugi dan Neraca.
Rangkuman
Sesuai dengan siklus akuntansi, maka tahap-tahap yang dikerjakan dalam proses akuntansi sangatlah berhubungan erat. Seperti materi ini: Neraca Saldo disusun berdasarkan Buku Besar, dan sebaliknya. Dari Neraca Saldo tersebut juga sebagai dasar untuk langkah berikut menyusun Kertas Kerja. Seterusnya Kertas Kerja digunakan sebagai pedoman/alat bantu dalam menyusun Laporan Keuangan.
Baiklah, sampai di sini Anda telah selesai mengerjakan materi Kegiatan 1. Sebelum Anda melanjutkan pada Kegiatan 2, lebih dahulu Anda kerjakan Tes Kegiatan Belajar 1 berikut!

Buku Besar

BUKU BESAR
oleh: Gito Brahmana

Buku besar (Ledger) adalah kumpulan akun-akun yang digunakan untuk meringkas transaksi yangtelah dicatat dalam jurnal.Buku besar juga dapat diartikan tahapan catatan terakhirdalam akuntansi (book of final entry) yang menampung ringkasan data yang sudah dikelompokan atau diklasifikasikanyang berasal dari jurnal.
Bentuk Buku Besar yang biasa digunakan adalah :
1.Bentuk T (T account) Bentuk buku besar ini adalah yang paling sederhana dna hanya berbentuk seperti huruf T besar.Sebelah kiri menunjukan sisi Debet dan sebelah kanan menunjukan sisi Kredit. Nama akundiletakan di kiri atas dan kode akun diletakan di kanan atas.
Contoh buku besar bentuk T :
Nama Akun : Kas                                                                                                               Kode : 101
DEBET
KREDIT
2.Bentuk Skontro Buku besar bentuk skontro biasa disebut bentuk dua kolom.Skontro artinyasebelah menyebelah(dibagi dua) yaitu sebelah debet dan sebelah kredit.
Contoh buku besar skontro :
Nama Akun : Utang Usaha                                                                               Kode : 201
Tanggal Keterangan Ref Debet Tanggal Keterangan Ref Kredit


Siklus Akuntansi Jasa
3. B en t uk  staffle(berkolom saldo tunggal)
Bentuk ini digunakan jika diperlukan penjelasan dari transaksi yang realtif banyak.contohnya dibawah
Ini:                                                                                                                                           kode:301
tanggal keterangan ref debet kredit D/K saldo


4. Bentuk Staffle berkolom saldo rangkap
Bentuk ini hamper sama dengan bentuk kolom saldo tunggal.Hanya perbedaannya kolom saldo dibagi dua kolom yaitu kolom debet dan kolom kredit,contohnya di bawah ini:
kode:111
tanggal keterangan ref debet kredit Saldo
Debet
kredit


Keterangan:
  1. Diisi tanggal transaksi secara kronologis
  2. Diisi penjelasan transaksi
  3. Diisi sumber posting dan halaman jurnal
  4. Diisi jumlah uang yang didebet
  5. Diisi jumlah uang yang dikredit
  6. Dan 7 Diisi saldo uang yang didebet ataupun dikredit
Prosedur Posting
Posting adalah pemindahan dari jurnal ke buku besar sesuai dengan tanggal transaksi di jurnal secara kronologis.
a.Pindah bukukan tanggal transaksi dalam jurnal ke tanggal akun buku besar.
b.Cocokan kode akun di buku jurnal dengan nomor akun di buku besar.
c.Jika dalam jurnal akun yang diposting ada disebelah debet maka pindahkan ke akun buku besar sebelah debet dan begitu pula sebaliknya.
Prosedur posting secara sederhana dapat digambarkan sebagai berikut :
ALI TAILOR
JURNAL UMUM
BULAN MEI 2005
Halaman 01
TANGGAL
KETERANGAN REF DEBET KREDIT
Mei 1 Kas Modal tuan Ali 111
301
4.000.000 4.000.000
BUKU BESAR
NAMA AKUN:KAS                                                                                               KODE .111

tanggal keterangan ref debet kredit Saldo
Debet
kredit
Mei 1
JU-1 4.000.000

4.000.000


NAMA AKUN:MODAL TUAN ALI                                                                           KODE: 301
tanggal keterangan ref debet kredit Saldo
Debet
kredit
MEI
JU-1
4.000.000

4.000.000


Berikut ini jurnal umum ALI TAILOR selama bulan mei 2005 pada contoh soal di atas:
tanggal Keterangan
ref debet kredit
1 mei
2 mei
4 mei
10 mei
12 mei
18 mei
19 mei
20 mei
21 mei
22 mei
25 mei
30 mei
31 mei
Kas
Modal Tn. Ali
(Setoran modal awal Tn. Ali)
Sewa Dibayar Dimuka
Kas
(Pembayaran sewa ruko)
Perlengkapan Jahit
Kas
(Pembelian tunai perlengkapan dari Toko Jaya
Kas
Pendapatan jahit
(Pendapatan jahit tunai)
Peralatan Jahit
Kas
Utang Usaha
(Pembelian peralatan sebagian tunai ke Toko Sekawan)
Piutang Usaha
Pendapatan jahit
(Pendapatan jahit dalam tagihan ke Tn. Ahmad)
Utang Usaha
Kas
(Pembayaran Utang ke Toko Sekawan)
Beban Gaji
Kas
(Pembayaran gaji pegawai)
Kas
Beban Administrasi
Utang Bank
(Penerimaan pinjaman dari Bank dipotong bunga)
Prive
Kas
(Prive Tn. Ali)
Kas
Piutang Usaha
(Penerimaan pembayaran tagihan jahitan Tn Ahmad)
Perlengkapan Jahit
Utang Usaha
(Pembelian perlengkapan secara kredit ke Toko Jaya
Utang Bank
Beban Bunga
Kas
(Pembayaran cicilan ke BPD ditambah bunganya)


Rp 4.000.000
Rp 1.200.000
Rp 800.000
Rp 300.000
Rp 1.500.000
Rp 1.700.000
Rp.800.000
Rp.200.000
Rp 1.750.000
Rp.250.000
Rp.400.000
Rp.1.400.000
Rp.200.00
Rp. 200.000
Rp. 30.000
Rp.4.000.000
Rp.1.200.000
Rp.800.000
Rp.300.000
Rp. 500.000
Rp.1.000.000
Rp. 1.700. 000
Rp.800.000
Rp 200.000
Rp.2.000.000
Rp.400.000
Rp. 1.400.000
Rp. 200.000
Rp.230.000
Dari jurnal di atas dapat diposting sebagai berikut:
BUKU BESAR
NAMA AKUN: KAS                                                                            KODE:111
TGL KET REF DEBIT KREDIT SALDO
DEBIT KREDIT
MEI 1

4000000
4000000

2


1200000 2800000

4


800000 2000000

10

300000
2300000

12
19
20
21
22
25
31


1750000
1400000
500000
800000
200000
400000
230000
1800000
1000000
800.000
2550000
2.150.000
3.550.000
3.320.000

NAMA AKUN: PIUTANG                                                              KODE:112
TGL KET REF DEBIT KREDIT SALDO
DEBIT KREDIT

18

1700000
1700000

25


1400000 300000


NAMA AKUN: PERLENGKAPAN
KODE:113
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

4

800000
800000

30

200000
1000000


NAMA AKUN: SEWA DIBAYAR DIMUKA
KODE:114
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

2

1.200.000
1.200.000


NAMA AKUN: PERALATAN JAHIT                         KODE:121
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

12

1.500.000
1.500.000


NAMA AKUN: UTANG USAHA                                          KODE:201
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

12


1000000
1000000

19

800000

200000

30


200000
400000


NAMA AKUN:UTANG BANK                                             KODE:202
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

21

2000000
2000000

31

200000

1800000


NAMA AKUN:MODAL                                          KODE:301
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

1

400.000
400.000


NAMA AKUN:PRIVE                                                         KODE:302
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

22

400000
400000


NAMA AKUN:PENDAPATAN JASA                                    KODE:401
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

10

300000
300000

18

1700000
2000000


NAMA AKUN:BEBAN GAJI                                              KODE:503
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

20

200.000
200.000


NAMA AKUN:BEBAN ADMINISTRASI                               KODE:502
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

21

250.000
250.000


NAMA AKUN: BEBAN BUNGA                                                       KODE:503
TGL KET REF DEBET KREDIT SALDO
DEBET KREDIT

31

30.000
30.000


Jurnal Khusus

                                                  Jurnal Khusus Perusahaan Dagang  
 Dalam proses pencatatan traksaksi untuk perusahaan kecil, jurnal yang dibuat adalah jurnal umum. Akan tetapi bagi perusahaan besar dengan transaksi keuangan yang banyak dan sering terjadi, maka proses pencatatan tidak mungkin menggunakan jurnal biasa/umum yang biasa dikerjakan oleh satu orang saja.
Oleh sebab itu, untuk menghemat waktu dan memudahkan pembagian pekerjaan, maka perlu dirancang suatu sistem pencatatan transaksi yang khusus untuk itu, yaitu jurnal khusus. Jadi, jurnal khusus adalah jurnal yang dirancang secara khusus untuk mencatat transaksi yang bersifat sama dan sering terjadi atau berulang-ulang, dengan tujuan agar dapat bekerja secara efektif dan efisien.
Jurnal khusus (special journal) yang biasa digunakan dalam akuntansi perusahaan dagang terdiri atas empat macam:
1. jurnal penerimaan kas, untuk mencatat transaksi penerimaan kas,
2. jurnal pengeluaran kas, untuk mencatat transaksi pengeluaran kas,
3. jurnal pembelian, untuk mencatat transaksi pembelian secara kredit,
4. jurnal penjualan, untuk mencatat transaksi penjualan barang dagangan secara kredit.
Di samping keempat jurnal khusus tersebut, perusahaan dagang harus tetap mempunyai jurnal umum untuk mencatat transaksi yang tidak dapat ditampung dalam jurnal khusus yang tersedia.
Perbedaan antara jurnal khusus dan jurnal umum antara lain:
1. jurnal umum biasanya terdiri atas dua kolom, sedangkan jurnal khusus terdiri atas banyak kolom,
2. jurnal umum untuk mencatat transaksi yang bersifat insidental, sedangkan jurnal khusus untuk mencatat transaksi yang bersifat sama atau sering terjadi.
1. Jurnal Penerimaan Kas (Cash Receipt Journal)
Suatu transaksi keuangan yang sering terjadi berkaitan dengan penerimaan uang tunai yang berasal dari berbagai sumber perusahaan, perlu dibuatkan kolom khusus untuk akun Kas (debit), sehingga pencatatannya dilakukan pada jurnal penerimaan kas. Jurnal penerimaan kas adalah buku jurnal yang digunakan untuk mencatat semua transaksi penerimaan uang atau uang tunai.
Transaksi yang dicatat dalam jurnal penerimaan kas antara lain sebagai berikut.
a. Penjualan tunai.
b. Penerimaan pelunasan piutang.
c. Penerimaan pendapatan (Pendapatan bunga, dividen, sewa, dan lain-lain).
d. Retur pembelian secara tunai.
Bentuk Jurnal penerimaan kas adalah:


2. Jurnal Pengeluaran Kas (Cash Payment Journal)

Suatu transaksi keuangan yang sering terjadi berkaitan dengan pengeluaran uang tunai untuk berbagai kegiatan perusahaan, perlu dibuatkan kolom khusus untuk akun Kas (kredit), sehingga pencatatannya dilakukan pada jurnal pengeluaran kas. Jurnal pengeluaran kas adalah jurnal yang digunakan untuk mencatat semua transaksi pengeluaran uang kas/pembayaran uang tunai.

Transaksi yang dicatat dalam jurnal pengeluaran kas antara lain sebagai berikut.
a. Pembelian secara tunai.
b. Pembayaran atau pelunasan utang dagang.
c. Pembayaran beban-beban.
d. Retur penjualan secara tunai.
e. Pengambilan uang tunai untuk pribadi.

Bentuk jurnal pengeluaran kas adalah:


3. Jurnal Pembelian (Purchases Journal)

Jurnal pembelian digunakan untuk mencatat semua transaksi pembelian secara kredit. Transaksi pembelian yang sering dilakukan oleh perusahaan adalah pembelian barang dagangan, pembelian perlengkapan, pembelian peralatan, inventaris, dan sebagainya. Jadi, jurnal pembelian adalah buku jurnal yang digunakan untuk mencatat semua transaksi pembelian secara kredit, baik pembelian barang dagangan maupun bukan barang dagangan.

Transaksi yang dicatat dalam jurnal pembelian antara lain sebagai berikut.
a. Pembelian barang dagangan secara kredit
b. Pembelian perlengkapan, peralatan, dan aktiva lain secara kredit.

Bentuk jurnal pembelian adalah:

4. Jurnal Penjualan (Sales Journal)

Suatu perusahaan dagang sering melakukan transaksi penjualan barang dagangan, terutama penjualan barang dagangan secara kredit. Untuk itulah diperlukan pencatatan khusus atas transaksi tersebut dalam jurnal penjualan. Jurnal penjualan adalah buku jurnal yang digunakan untuk mencatat semua transaksi penjualan barang dagangan secara kredit.

Bentuk jurnal penjualan adalah:


5. Jurnal Umum (General Journal)

Suatu transaksi yang tidak dapat dimasukkan ke dalam jurnal penerimaan kas, jurnal pengeluaran kas, jurnal pembelian dan jurnal penjualan, akan dicatat dalam jurnal umum. Jurnal umum (jurnal memorial) adalah buku jurnal yang digunakan untuk mencatat semua transaksi yang tidak dapat dicatat dalam keempat jurnal khusus di atas,

Transaksi yang dicatat dalam jurnal umum antara lain sebagai berikut.
a. Transaksi lain yang tidak dapat dicatat dalam jurnal khusus, misalnya: retur pembelian kredit, retur penjualan kredit, perubahan utang atau piutang menjadi wesel, dan lain-lain.
b. Ayat jurnal penyesuaian (adjustment entry)
c. Ayat jurnal koreksi (correcting entry)
d. Ayat jurnal penutup (closing entry)
e. Ayat jurnal pembalikan (reversing entry)

Bentuk jurnal umum atau jurnal memorial adalah:

Jurnal Umum

JURNAL UMUM


Dari sisi proses, Akuntasi adalah proses pencatatan, pengklasifikasian, pengelompokan, peringkasan, pelaporan dan penganalisaan transaksi keuangan. 6 kegiatan utama dari proses akuntansi ini berarti bahwa ;

- Semua transaksi keuangan harus dicatat dan dibuatkan bukti transaksi.

- Transaksi yang sudah dicatat, diklasifikasikan jenisnya agar mudah dalam pengelompokan. Hal ini tercermin dalam daftar klasifikasi transaksi yang disebut JURNAL. Jurnal adalah catatan harian dari transaksi keuangan sekaligus mengklasifikasiannya.

- Transaksi yang sudah diklasifikasikan, selanjutnya dikelompokkan berdasarkan jenisnya ke dalam sebuah tabel yang disebut akun. Kumpulan akun-akun ini disebut Buku Besar.

- Pada akhir Periode, saldo dari masing-masing akun dibuatkan ringkasan dalam sebuah tabel yang disebut Neraca Saldo.

- Dari Neraca Saldo inilah Laporan Keuangan disusun. Yaitu ; Laporan Laba-Rugi, Laporan Perubahan Ekuitas/Modal, Neraca, dan Cashflow.

- Laporan Keuangan inilah yang mencerminkan kegiatan perusahaan dalam satu periode akuntansi melalui suatu kegiatan analisa. Berdasarkan analisa ini tingkat kesehatan, progres, dan perkembangan perusahaan dapat diketahui. Informasi ini penting bagi pihak-pihak yang memerlukan informasi keuangan seperti ; Pemilik, Pemegang Saham, Pemerintah, Bank, dan Karyawan.

- Berdasarkan Laporan Keuangan, saldo dalam laporan keuangan menjadi saldo awal untuk periode selanjutnya.

Hal yang paling utama dalam proses akuntansi adalah kemampuan untuk mengklasifikasikan transaksi. Mengklasifikasikan transaksi atau disebut juga membuat jurnal. Ketika klasifikasi ini salah, maka seluruh laporan yang dihasilkan juga salah. Perlu pemahaman khusus dalam mengklasifikasikan transaksi.


Akuntansi yang kita kenal sekarang adalah akuntansi sistem berpasangan, yaitu setiap kali suatu sisi berubah, maka sisi lain juga berubah sebesar perubahan yang ada pada sisi lawannya. Rumus di bawah adalah rumus awal dan sekaligus rumus utama dalam akuntansi. Tanda “ = “ adalah pemisah sisi-sisi akuntansi. Sisi kiri disebut Debit, sisi Kanan disebut Kredit. Jika dinyatakan dalam Rumus akan seperti ini :

Aset = Hutang + Modal

Pendapatan dan Biaya adalah komponen yang mempengaruhi Modal. Jika Pendapatan lebih besar dari Biaya, maka kondisi ini disebut Laba. Jika kondisi sebaliknya yang terjadi, maka disebut Rugi. Laba atau rugi ini yang akan mempengaruhi Modal. Jika dinyatakan dalam rumus maka akan seperti ini :

Aset = Hutang + Modal + Laba (Rugi)

Sementara Laba (Rugi) diperoleh dari :

Laba (Rugi) = Pendapatan – Biaya
(Tanda Kurung menunjukkan Negatif)

Jika rumus Laba (Rugi) dimasukkan dalam Persamaan Akuntansi, maka akan nampak seperti ini :
Aset = Hutang + Modal + Pendapatan – Biaya
↔ Aset + Biaya = Hutang + Modal + Pendapatan

Persamaan di atas inilah yang menjadi dasar semua pencatatan dalam ilmu akuntansi.

Kelompok Aset dan Biaya ; bila terjadi penambahan pada kelompok ini, maka dicatat di sisi Debit dan sebaliknya jika terjadi pengurangan maka dicatat di sisi Kredit.

Kelompok Hutang, Modal, Pendapatan ; Jika terjadi Penambahan pada kelompok ini, maka dicatat di sisi kredit dan sebaliknya jika terjadi pengurangan dicatat di sisi Debit.
Persamaan ini juga memiliki arti sebagai berikut :

- Jika salah satu komponen dalam sisi kiri (Debit) bertambah, maka kemungkinannya di sisi lain adalah :

ada komponen lain dalam sisi kanan (Kredit) juga bertambah, atau
Ada komponen lain dalam sisi kiri (Debit) yang berkurang.

- Hal di atas berlaku untuk kondisi sebaliknya.

Persaman ini pula menunjukkan saldo normal dari sebuah akun. Jika rekening tersebut berada di sisi kiri, maka saldo rekening idealnya adalah Debit, begitupun sebaliknya.
Berdasarkan rumusan di atas, maka rekening/akun dalam akuntansi dibagi dalam 5 kelompok besar, yaitu Aset, Hutang, Modal, Pendapatan, dan Biaya. Kelompok besar ini dibagi lagi dalam berbagai sub kelompok.

Disinilah dasar pembuatan klasifikasi transaksi. Ketika kita menemukan sebuah transaksi, maka langkah untuk mengklasifikasikan jurnalnya adalah :

1. Perhatikan transaksinya, lihat bagian rekening mana yang bertambah atau berkurang.

2. Rekening yang bertambah/berkurang tersebut termasuk ke dalam kategori kelompok mana? Aset, Hutang, Modal, Pendapatan, atau Biaya ?

3. Jika sudah ketemu kelompok rekeningnya, catat jurnal berdasarkan kelompok tadi sesuai rumus Persamaan Dasar Akuntansi.

Seringkali orang yang baru kenal akuntansi bingung ketika harus mencatat biaya di sisi Debit, dan mencatat pendapatan di sisi Kredit. Ini terjadi karena salah persepsi tentang sisi debit dan sisi kredit. Sisi debit biasanya selalu dipersepsikan untuk mencatat penerimaan atau pendapatan dan sisi kredit untuk mencatat pengeluaran/biaya.